编辑:啊妹 2018-04-01
如果使用静态扫码支付,日累计交易金额不得超过500元,动态码则不受限制。虽然对于消费者,500元的限额应该够用,但对商家来说,这个天花板的设立,可能会使得其改变收款方式。
在路边摊、菜市场、杂货店买东西,不少市民已经习惯于掏出手机扫一下贴在墙上的二维码,输入金额后轻松付款。这种事先打印好的二维码贴纸,又称静态码,使用方便却暗藏风险。
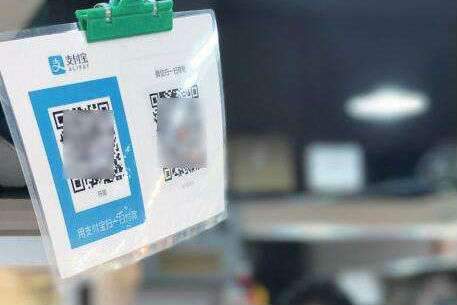
静态码它的二维码其实是一次性生成的,然后长期有效。由于它这个特征,造成有一个比较大的漏洞,容易被不法分子盗过去进行一些操作,比如说嵌入一些病毒之类的,这样的话就会影响支付用户的安全,盗取个人的一些信息,所以静态码相对于动态码来说,虽然说是比较方便,但是安全系数会比较低。
为克服这一弊病,支付宝和微信等又开发出手机动态生成的二维码,让收款方扫码收款。主扫和被扫一字之差,安全性天壤之别。但是商家要扫码收款必须配置专业设备,对大量的小商家来说,静态码依然有很大市场。央行此次对静态码扫码支付日限额500元,对消费者来说应该够用。
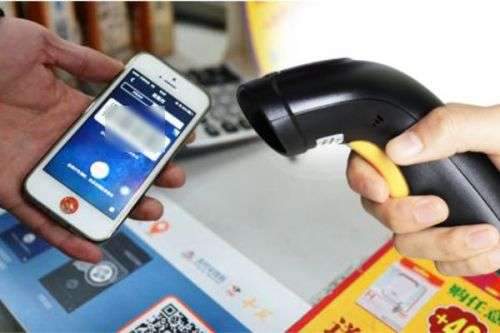
在路边摊也好,小店也好扫码支付不可能超过500块。在稍微高档一点的店,基本上都会有受理设备,比如说扫码枪啊,或者是扫码的摄像头啊,那个叫商户主扫,它就不会受到每日500的限制。所以对于消费者而言影响不大。
但对于生意比较好的小商家来说,每天500元的天花板,可能会使得其改变收款方式。
小商家受到的影响肯定是会更大一些,怎么应对呢?超过500元限额之后,可以用自己的手机去扫消费者的二维码,这样就多了一个程序,结算的过程可能相对来说比以前复杂,每一个都要扫一下。
动态码支付3种情况限额不一样
新规的重点有2个——静态码和动态码。
所谓动态码,就是消费者去一家超市买完东西付款时,出示微信或者支付宝付款码给收银员,这种条码是由手机随机生成的,就是动态的。
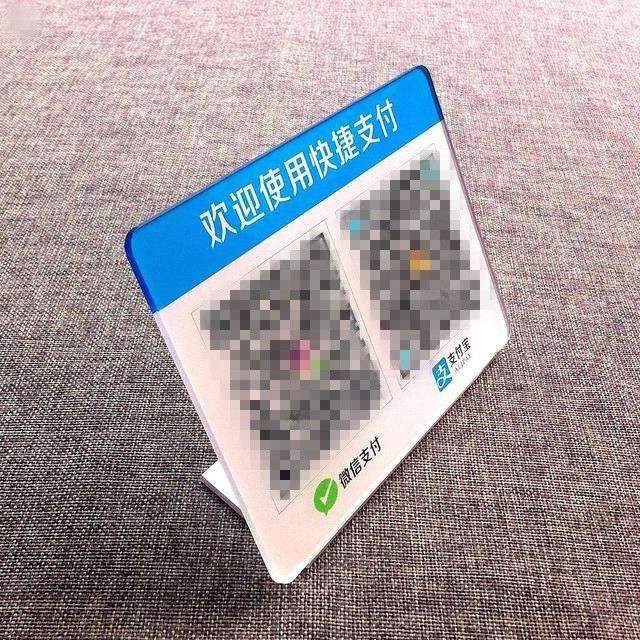
而静态码则是那些印在纸板,或是白纸上,放置于店面或摊位上的收款二维码。比如你去路边摊、菜市、杂货店里面买东西,老板贴出来的微信支付宝收款码,就是静态的。依据新规,4月1日起,这类静态码单日累计限额就只有500元。
对于使用动态条码来说,有A、B、C,3种安全级别:

如果是A级,即采用数字证书或电子签名在内的2类含以上有效要素认证的,你可以与机构协议‘自主约定单日累计限额’(可以理解为不限额);
如果是B级,即采用不包含数字证书或电子签名的2类含以上有效要素验证的‘单日累计限额不超过5000元’;
如果是C级,即采用不足2类要素对交易进行验证的‘单日累计不超过1000元’。
以同一个人的单个银行账户或支付账户来说,‘被别人扫’要比‘你扫别人’能获得更多的每日限额,这也是因为动态条码会不时更新,安全度更高。”
超过限额部分,你可以这样做
小编在央行新规中看到一段话:同一客户银行或支付机构单日累计交易金额应不超过500元。例如,消费者在使用微信钱包扫描静态条码支付时,单日使用零钱包支付的上限不超过500元,同时微信关联的所有银行卡还可以再独立获得500元的支付上限。
对此,行业专家解释道:“这句话的意思是,在使用扫码支付扫描静态条码支付时,也就是消费者扫商家,单日使用零钱包支付的上限不超过500元,同时零钱包关联的所有银行卡还可以再独立获得500元的支付上限。”
也就是说,你扫商家付款时,除了零钱包有500元额度外,你支付应用上绑定的每一张卡对应着有500元的限额,而扫码付多应用于日常小额支付,对消费者而言,这块的影响有限。

商贩: 对我们影响不大
记者走访了重庆多个农贸市场和一些路边摊后发现。目前一般的临街店铺都有完整的收银系统,配备有扫码枪和静态二维码,这项新规带来的影响也相对有限。
“现在买菜都是扫码付款,只有一些老人还是要用现金支付。实在不行,超过500的部分就收现金,不过我一天下来超过500元的时候并不多。”加州农贸市场一蔬菜摊主郭勇昊说。
对此,中国银行重庆分行电子银行部工作人员陈鑫说:“如果消费者去农贸市场买菜,看见卖菜的人都放上支付宝或微信收款码,这些都是他们自己打出来的,属于静态条码,单日收款限额500元。新规出来后,菜农们的静态二维码超过500元的部分,他们拿自己的扫码设备来扫消费者的微信或者支付宝,一样可以支付。”
那些路边摊的小商小贩,比如一个卖早点的老板,一天早上能卖到800元,那么超过500元的部分,还有一个简单的方法就是,商家可以扫消费者手机生成的动态码,同样可以快速收钱。
数据显示,从2015年到2016年,主流的支付机构,它的条码支付95%以上都在500块钱以下,今年2017年上半年,主流的支付机构条码支付平均金额是108块钱。从这个数据来看,在新规实施后,不管是对商户还是消费者,影响都有限。
为什么静态码限额设为500元
在央行划分的等级体系中,静态码安全性最低,限额也最低,只有500元。这个500元的限额是如何制定的呢?
支付行业内部人士表示,根据现有的扫码消费数据,目前95%以上的消费者每天静态码支付在500元以下,因此绝大多数用户不会受到影响。“一般用静态码,也就是在街边买个煎饼果子,买点儿水果蔬菜,500元肯定够了。”退一万步说,就算遇到欺诈,损失也比较有限。这一限额保护的是对二维码消费使用不太熟练,无法清晰辨认欺骗行为的用户,这批用户在中国占很大量级。
静态二维码的安全性,远远低于实时生成的动态二维码。动态码每分钟会更新一次,安全性很高。专家建议,使用条码支付时,尽量不要拿手机扫别人的静态条码,而是让别人扫你的手机。
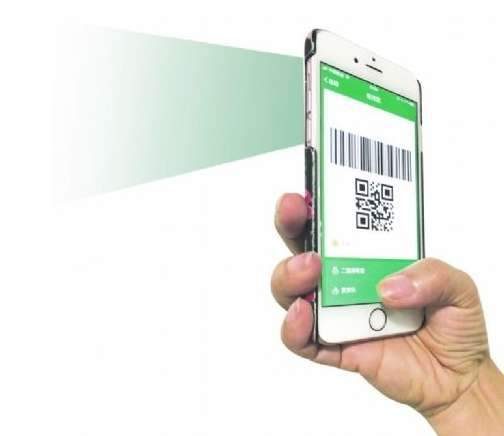
扫码支付设限主要是为安全
随着扫码支付的迅速普及,与之相关的欺诈案例也越来越多。最常见的是,商户设置在收银台边的静态码被不法分子悄悄更换。因为二维码图案复杂,难以仔细辨别,连店主都没有发现,结果货款就这样轻而易举地进了别人腰包。
央行有关负责人表示,条码支付借助开放互联网和非专业设备进行交易处理,带来一定的技术风险。包括:可视化风险,条码在开放互联网环境下以图形化方式进行展示,不法分子可通过截屏、偷拍等手段盗取支付凭证,在支付凭证有效期内盗用资金;易携带恶意代码的风险,条码不仅可存储支付要素,也可携带非法链接或程序代码,不法分子可将木马病毒、钓鱼网站链接制成条码,诱导客户扫描,窃取支付敏感信息;信息单向交互风险,条码支付只能实现发起方或接收方的单向信息交互,不法分子可利用该弱点实施“中间人攻击”,绕过身份认证机制,造成用户资金损失;扫码设备安全强度低的风险,条码支付对设备要求低,普通的手机摄像头、超市简易的收银机扫描枪等不具备加密、防拆机等安全功能的设备均可识别条码,易被不法分子非法改装使用。

该负责人解释称,为引导银行、支付机构提高交易验证方式的安全性,加强客户资金安全保护,对于风险防范能力高、交易验证方式更为安全的,不设定额度上限,市场主体可与客户自行约定交易限额。
基于防替换、防盗刷等安全因素角度考虑,要求银行、支付机构使用静态条码支付时要执行更加严格的限额管理措施,以鼓励市场主体采用更为安全的动态条码提供支付服务。依据主要市场机构条码支付交易数据显示,上述额度已覆盖绝大部分使用条码支付付款客户及商户的需求。
免责声明:以上内容源自网络,版权归原作者所有,如有侵犯您的原创版权请告知,我们将尽快删除相关内容。