编辑:啊妹 2017-02-17
时光荏苒,岁月匆匆,饱受争议的2016年已经过去了,而饱受争议的移动游戏行业依然保持着活力。根据DataEye近日发布的《2016年中国移动游戏行业年度报告》显示,国内移动游戏增幅较大,目前已经超越PC端游戏成为国内市场游戏的主格调。其中主要的原因在于移动端支付的便携性以及手机类型的多样化。整体上移动游戏玩家的扩张,又让厂商在游戏类型上有了更加多元化的选择。
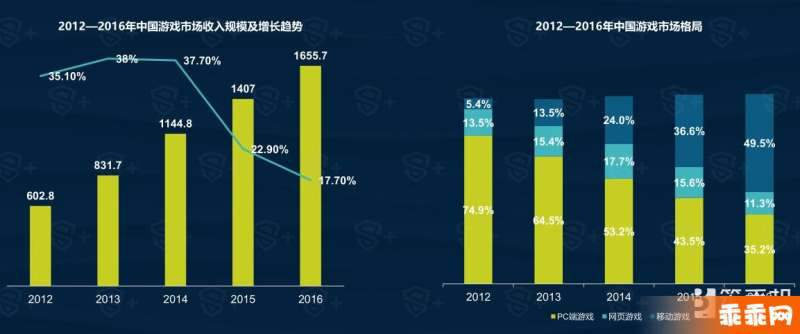
从宏观角度来看,国家政策的出台,淘汰了大量低劣的移动游戏产品,严格的管控政策直接导致了全年度产品低增长率状况。然而市场全年收入却持续扩张,这一方面取决于不断增长的居民消费水平,消费观念的转变;另一方面也体现出以《王者荣耀》、《阴阳师》等位于头部的优秀产品对于付费群体增长的催化性。
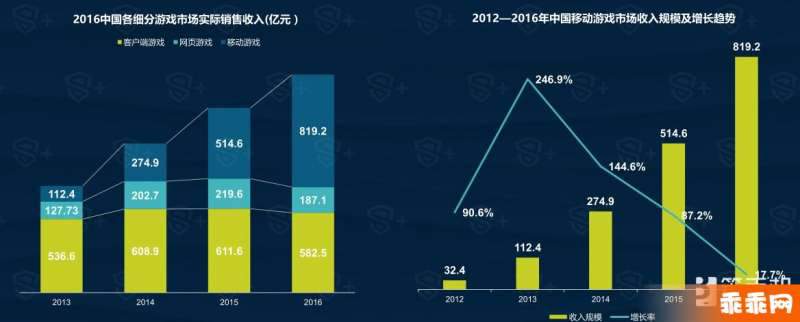
以DataEye提供的数据来看,2016年国内移动游戏市场收入高达819.2亿元,同比增长59.2%。而PC端游戏市场日益压缩,收入降至582.5亿元。从表面上来看,移动游戏类型多元化、加载成本更低、IP效应带来的利益可观。但是需要特别注意一点,移动游戏市场增速却自2013年起就不断下降,这也正说明市场已经接近饱和,上升空间较小。
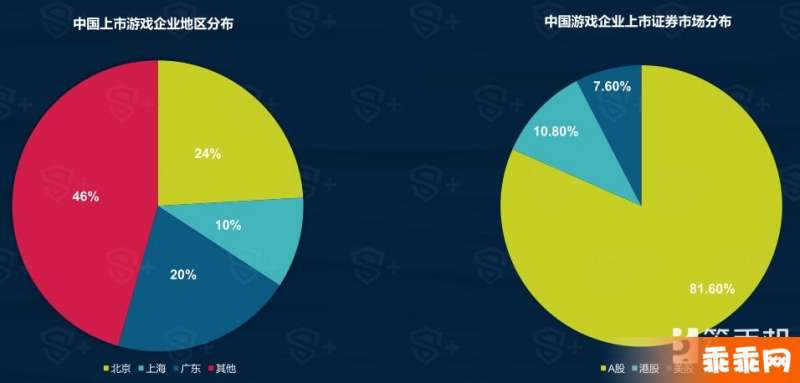
截止到2016年年末,中国上市游戏企业158家,其中A股上市占81.6%,港股与美股上市分别占10.80%、7.60%。A股上市游戏企业占比持续增加,说明了游戏公司的营收能力逐步得到资本市场认可,预估在2017年会有更多的资本力量注入国内的游戏市场。
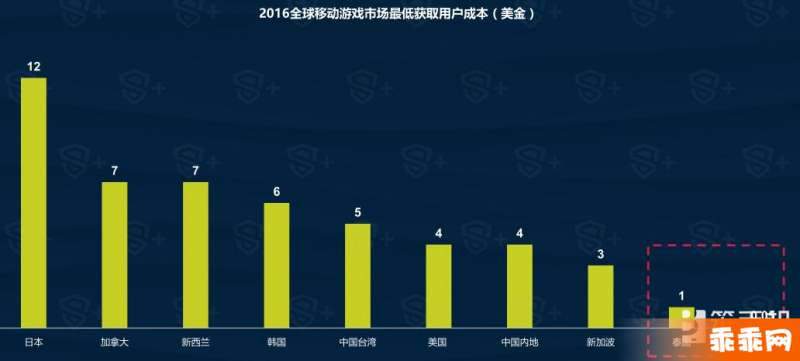
一般来说获取用户的成本低,那该市场多处于发展初期阶段,因此获取用户成本只要1美金左右的泰国和印尼等东南亚地区对于国内厂商来说就是重点目标。而且国内厂商也基本具备了进军海外市场的条件:一是中国本土研发能力加强和人力成本较低,游戏品质已经在逐步在向欧美游戏靠拢;二是在日韩及东南亚等海外市场,中国元素具有天然的文化优势;三是小米、华为等硬件商的先行出海,在海外网络设备和终端上形成了较好口碑,为中国厂商输出游戏做了铺垫。
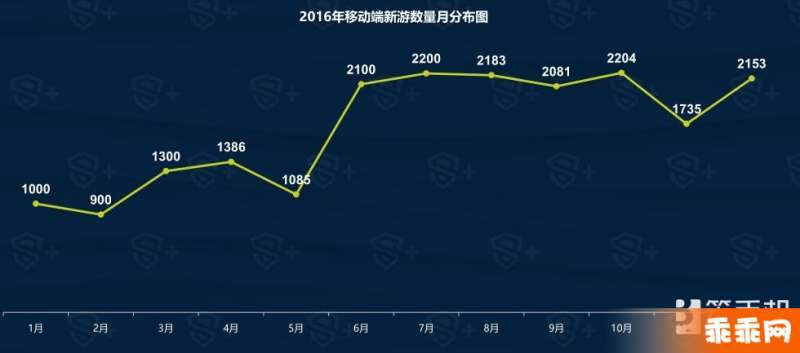
由上图数据可以看到,2016年移动端新游上线主要集中在下半年。而在下半年的产品中,以网易二次元大作《阴阳师》、bilibili的《FGO》以及米哈游的《崩坏3》为代表的二次元游戏产品爆发,在带来可观收益的同时也为不少中小厂商提供了新的思路。二次元玩家群体庞大,市场却处于蓝海状态。不少厂商选择引进海外二次元游戏或者IP,然后再针对国内玩家进行有针对性的打磨。这种方法很好的弥补了厂商自身制作上的不足,同时填补了市场上的空白。
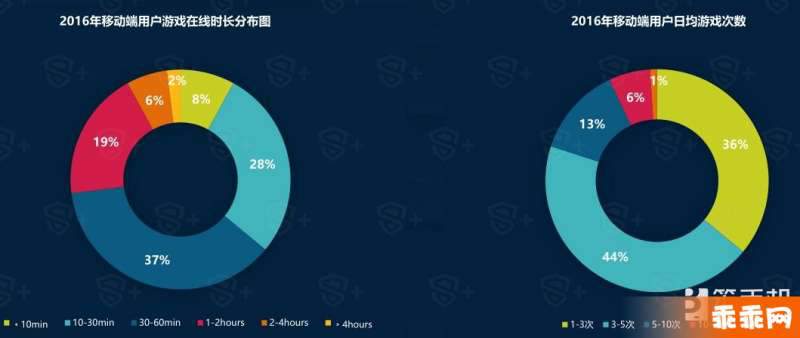
最后让我们将目光转移到移动竞技类游戏身上,在2016年,平均每日游戏时长30min以下的移动游戏玩家占比缩减,而游戏时长30-60min的移动游戏玩家成为中坚力量,其占比已然达到37%。造成这种现象的主要原因是移动电竞类玩家人数增多,平均一局竞技游戏的时长需要30min上下,而单用户玩家每日竞技类游戏局数平均在2-3局左右。由此也可以看出,许多移动游戏玩家不再满足简单的休闲类游戏,随着厂商精良制作能力的提升,用户向中重度游戏转移也成为不可避免的趋势。
免责声明:以上内容源自网络,版权归原作者所有,如有侵犯您的原创版权请告知,我们将尽快删除相关内容。